Dana yang terhimpun lewat securities crowdfunding (SCF) di Indonesia sudah mencapai Rp2,06 triliun per September 2026, menurut catatan Otoritas Jasa Keuangan (OJK). Dana itu dikumpulkan lewat investasi patungan dari banyak pemodal ke usaha sektor riil, dan menjadikan urun dana UMKM salah satu jalur permodalan yang tidak bergantung pada pinjaman bank.
Artikel ini membahas cara kerjanya, apa yang perlu kamu baca di prospektus, dan risiko yang menyertainya.
Ringkasan
- OJK mencatat dana SCF secara agregat Rp2,06 triliun sampai akhir September 2026, naik dari Rp2,01 triliun pada akhir Juli 2026.
- Sepanjang September 2026 saja ada 15 efek baru dan 9 penerbit baru dengan dana terhimpun Rp22,92 miliar, atau rata-rata sekitar Rp1,53 miliar per efek.
- ALUDI mencatat 633 penerbit per 30 September 2026, sedangkan data SCFNet menyebut 18 penyelenggara SCF berizin OJK.
- Imbal hasil SCF tidak dijamin dan efeknya tidak mudah dijual kembali, sehingga prospektus perlu dibaca sebelum berinvestasi.
Berapa dana yang sudah terhimpun lewat securities crowdfunding?
Sampai akhir September 2026, total dana yang dihimpun dunia usaha melalui SCF tercatat Rp2,06 triliun. Angka ini disampaikan OJK dalam siaran pers Rapat Dewan Komisioner Bulanan yang terbit pada 5 Oktober 2026.
Pertumbuhannya pelan tetapi stabil, karena pada akhir Juli 2026 dana agregatnya masih Rp2,01 triliun lalu bertambah sekitar Rp50 miliar dalam dua bulan berikutnya. Tambahan bulan September sendiri berasal dari 15 efek baru yang diterbitkan oleh 9 penerbit baru, dengan nilai Rp22,92 miliar.
Dari sisi pelaku usaha, Asosiasi Layanan Urun Dana Indonesia (ALUDI) mencatat 633 penerbit sampai 30 September 2026, dan jumlah efek SCF yang sudah dirilis mencapai 1.139. Di sisi penyelenggara, data SCFNet menyebut ada 18 platform SCF yang berizin OJK. Cakupan data tiap lembaga berbeda, jadi angkanya tidak selalu sama.
| Indikator | Angka | Periode | Sumber |
|---|---|---|---|
| Dana SCF terhimpun (agregat) | Rp2,06 triliun | s.d. September 2026 | OJK |
| Dana SCF terhimpun (agregat) | Rp2,01 triliun | s.d. Juli 2026 | OJK |
| Efek baru dan penerbit baru | 15 efek, 9 penerbit | September 2026 | OJK |
| Dana terhimpun dalam sebulan | Rp22,92 miliar | September 2026 | OJK |
| Jumlah penerbit | 633 penerbit | per 30 September 2026 | ALUDI |
| Efek SCF yang telah dirilis | 1.139 efek | per 30 September 2026 | Kontan |
| Penyelenggara SCF berizin OJK | 18 penyelenggara | per 30 September 2026 | SCFNet |
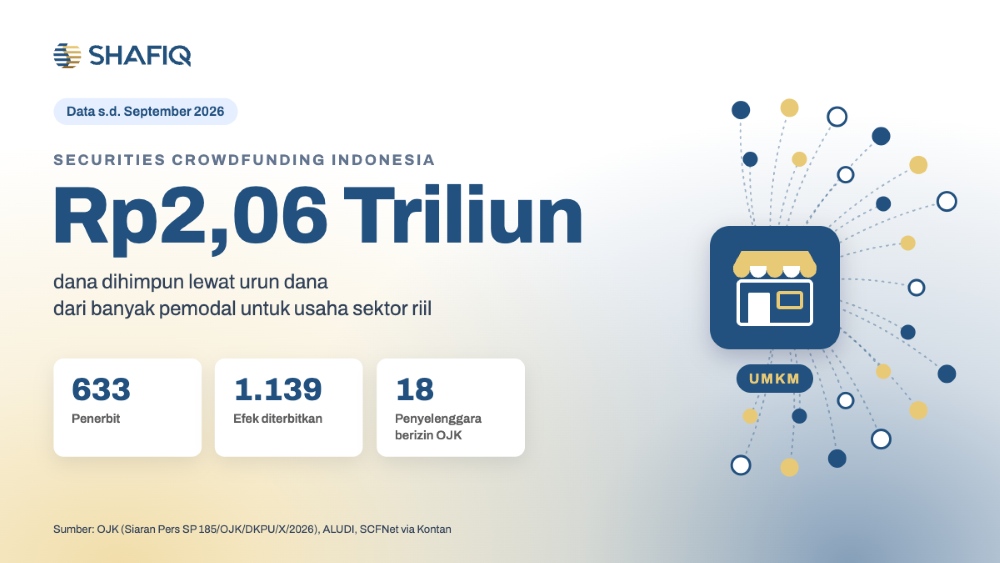
Kalau dirata-rata, dana September itu setara kira-kira Rp1,53 miliar per efek. Skala sebesar itu cocok untuk kebutuhan usaha kecil dan menengah yang terlalu besar untuk tabungan pemilik, tetapi belum cukup besar untuk menerbitkan saham di bursa.
Apa itu securities crowdfunding?
Securities crowdfunding adalah layanan penawaran efek lewat sistem elektronik yang mempertemukan penerbit, yaitu pelaku usaha yang membutuhkan modal, dengan pemodal. Dana yang terkumpul dipakai untuk kebutuhan usaha sesuai rencana penggunaan dana yang sudah diumumkan penerbit dalam dokumen penawarannya.
Efek yang ditawarkan lewat SCF pada umumnya berupa saham dan sukuk, sedangkan efek bersifat utang ditawarkan oleh platform konvensional. Pada saham, pemodal ikut memiliki sebagian usaha sesuai porsi saham yang dibelinya. Sukuk dibangun di atas akad syariah, sehingga imbal hasilnya berasal dari bagi hasil usaha atau proyek yang didanai, bukan dari bunga.
Bagaimana cara kerja securities crowdfunding untuk UMKM?
Cara kerja securities crowdfunding berpusat pada penyelenggara, yang menelaah usaha calon penerbit lalu menyajikan penawarannya kepada pemodal. Alurnya bisa diringkas menjadi empat tahap.
- Pelaku usaha mengajukan pendanaan
Usaha yang membutuhkan modal mengajukan diri ke penyelenggara SCF dengan menyiapkan dokumen usaha dan laporan keuangannya, termasuk rencana penggunaan dana yang nanti menjadi dasar penawaran. - Penyelenggara menelaah calon penerbit
Penyelenggara memeriksa calon penerbit beserta dokumen penawarannya sesuai ketentuan OJK. Pada platform syariah, telaah ini juga mencakup kesesuaian usaha dan akadnya dengan prinsip syariah. - Pemodal mempelajari lalu memilih penawaran
Calon pemodal membaca profil usaha, kebutuhan dana, jenis efek, dan ketentuannya. Jika cocok dengan tujuan dan profil risikonya, ia membeli efek melalui platform. - Dana disalurkan ke penerbit
Setelah masa penawaran selesai dan target terpenuhi sesuai ketentuan, dana disalurkan kepada penerbit untuk dipakai sesuai rencana yang sudah disampaikan sejak awal.
Lewat alur ini, kebutuhan modal satu usaha dipenuhi oleh banyak orang sekaligus, sehingga pelaku usaha tidak harus bertumpu pada satu sumber pembiayaan saja.
Mengapa urun dana dilirik pelaku UMKM?
Urun dana UMKM dilirik karena membuka jalur pendanaan UMKM bagi usaha yang sulit memenuhi syarat agunan atau sedang butuh modal ekspansi dalam waktu dekat.
Akses modal tanpa hanya bergantung pada bank
Pelaku usaha mendapat jalur pasar modal dengan skala yang sesuai ukuran usahanya. Pembiayaan bank pun tidak lagi menjadi satu-satunya pilihan.
Dana terikat pada rencana yang jelas
Dana dipakai untuk keperluan yang sudah diumumkan dalam penawaran, misalnya untuk membiayai pesanan dari pembeli tertentu. Pemodal pun bisa ikut memantaunya.
Pemodal menjadi bagian dari usaha
Usaha yang didanai banyak orang bisa sekaligus mendapat pelanggan dan pendukung baru dari kalangan pemodalnya sendiri, karena mereka ikut berkepentingan atas kelancaran usaha tersebut.
Dari sudut pandang syariah, pendanaan berbasis bagi hasil membagi untung dan rugi usaha secara adil antara pemilik modal dan pengelola, sesuai akad yang disepakati. Jika kamu ingin tahu seberapa besar ekosistemnya, artikel tentang aset keuangan syariah Indonesia yang menembus Rp3.231 triliun bisa menjadi pembanding.
Apa yang perlu dibaca di prospektus sebelum investasi SCF?
Sebelum investasi SCF, baca prospektus atau dokumen penawarannya sampai tuntas, karena keputusan yang hanya bertumpu pada besarnya proyeksi imbal hasil atau popularitas sebuah merek mudah meleset. Ada lima bagian yang paling menentukan.
Profil dan rekam jejak penerbit
Lihat bidang usaha, lama usaha berjalan, pengalaman pengelolanya, dan apakah penerbit pernah mendapat pendanaan sebelumnya serta bagaimana pembayarannya.
Tujuan penggunaan dana
Pastikan kamu tahu persis untuk apa dana itu dipakai. Rencana yang menyebut barang yang akan dibeli beserta jadwalnya lebih mudah dipantau daripada rencana yang hanya menulis "pengembangan usaha".
Kondisi keuangan
Periksa pendapatan dan beban usahanya, lalu bandingkan dengan kewajiban yang sudah ada. Angka-angka itu memberi gambaran apakah usaha masih sanggup beroperasi normal sambil memenuhi kewajiban kepada pemodal.
Jenis efek, akad, dan hak pemodal
Pahami efek yang kamu beli, akad yang dipakai, tenor, jadwal pembayaran bagi hasil atau dividen, serta hak dan kewajibanmu sebagai pemodal.
Risiko investasi
Karena setiap penerbit menghadapi tantangan yang berbeda, kemungkinan pembayaran terlambat, kinerja usaha turun, sampai kehilangan sebagian atau seluruh modal perlu diperhitungkan sejak awal.
Satu cara sederhana untuk menekan risiko itu adalah membagi dana. Misalnya kamu menyiapkan Rp3.000.000 dan menempatkannya Rp1.000.000 di masing-masing tiga penawaran berbeda. Jika satu penerbit gagal bayar sepenuhnya, kerugian dari penerbit itu paling besar Rp1.000.000 atau sekitar 33% dari total dana. Dua penempatan lainnya pun tetap berjalan. Gunakan juga dana yang memang tidak kamu perlukan dalam waktu dekat, karena efek SCF tidak selalu mudah dijual sebelum tenornya selesai.
Investasi merupakan aktivitas berisiko tinggi, Pemodal memiliki potensi memperoleh keuntungan namun juga memiliki potensi akan menanggung risiko kerugian sebagian atau seluruh nilai sehubungan dengan investasi yang dipilihnya.
Bagaimana investasi SCF syariah di SHAFIQ?
Di SHAFIQ, kamu bisa ikut investasi patungan ke usaha sektor riil melalui investasi saham syariah dan investasi sukuk. Ada saham, yang menjadikanmu pemilik sebagian usaha, dan ada dua jenis sukuk dengan akad berbeda. Pada Sukuk Musyarakah, penerbit dan pemodal sama-sama menyertakan modal dalam satu usaha atau proyek, sedangkan pada Sukuk Mudharabah pemodal menyediakan dana dan penerbit mengelola usahanya. Keduanya memberi bagi hasil sesuai nisbah yang disepakati dalam akad. Rincian pembagian untung dan ruginya ada di dokumen akad.
Biaya yang dikenakan untuk Pemodal ketika berinvestasi melalui SHAFIQ adalah Biaya Platform sebesar 0,50% (sebelum PPN) dari nilai investasi. Pada investasi Rp1.000.000, biaya platformnya Rp5.000 sebelum PPN.
Panduan langkah demi langkahnya ada di artikel cara memulai investasi di SHAFIQ. Pada 2025, SHAFIQ juga meraih dua penghargaan dari ALUDI.
Penawaran yang sedang dibuka beserta prospektusnya bisa kamu telusuri di daftar investasi SHAFIQ. Baca prospektusnya lebih dulu sebelum memutuskan.
Pertanyaan yang sering diajukan
Apa bedanya securities crowdfunding dengan pinjaman online?
Pada securities crowdfunding, pemodal membeli efek berupa saham atau sukuk yang diterbitkan usaha, sedangkan pinjaman online adalah pinjam-meminjam uang. Penyelenggara SCF juga diatur dalam ketentuan OJK tersendiri tentang layanan urun dana.
Apakah imbal hasil investasi SCF dijamin?
Tidak. Imbal hasil bergantung pada kinerja usaha penerbit, dan pemodal bisa kehilangan sebagian atau seluruh modalnya jika usaha tidak berjalan sesuai rencana.
Berapa dana yang sudah terhimpun lewat SCF di Indonesia?
OJK mencatat dana SCF secara agregat sebesar Rp2,06 triliun sampai akhir September 2026, dengan tambahan Rp22,92 miliar pada bulan September.
Apakah efek SCF bisa dijual sebelum jatuh tempo?
Efek SCF dapat diperdagangkan di pasar sekunder pada periode yang ditentukan penyelenggara, tetapi tidak ada jaminan akan ada pembeli pada harga yang kamu inginkan.
Apa beda Sukuk Musyarakah dan Sukuk Mudharabah?
Pada Sukuk Musyarakah kedua pihak sama-sama menyertakan modal, sedangkan pada Sukuk Mudharabah modal sepenuhnya dari pemodal dan pengelolaan dari penerbit. Untuk kepastian hukum syariahnya, kamu bisa bertanya ke tim syariah SHAFIQ.
Sumber
- Otoritas Jasa Keuangan, Siaran Pers SP 185/OJK/DKPU/X/2026: RDK Bulanan September 2026
- Otoritas Jasa Keuangan, Infografis RDKB September 2026
- Kontan.co.id, Penerbit Efek Securities Crowdfunding Capai 633 Per September 2026
- Kontan.co.id, OJK Catat Industri Urun Dana Himpun Rp2,06 Triliun hingga September 2026
- Kontan.co.id, OJK Catat Industri Urun Dana Himpun Pendanaan Rp2,01 Triliun hingga Juli 2026
- Otoritas Jasa Keuangan, Buku Saku Pasar Modal, Jakarta, 2025
SHAFIQ adalah platform Securities Crowdfunding (SCF) Syariah. SHAFIQ berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK) serta DSN-MUI.
Melalui SHAFIQ, kamu bisa:
- Berinvestasi pada bisnis sektor riil melalui sukuk dan saham syariah.
- Mendapatkan pendanaan untuk mengembangkan usaha.
- Belajar investasi dan keuangan syariah.
⚠️ Disclaimer Semua bentuk investasi punya risiko. Pastikan kamu baca prospektus dan pahami model bisnisnya sebelum berinvestasi, ya!
⚠️ Artikel ini bertujuan untuk edukasi dan literasi keuangan, bukan ajakan membeli atau menjual instrumen investasi tertentu.