Tabungan 10 juta untuk apa? | 3 Min read
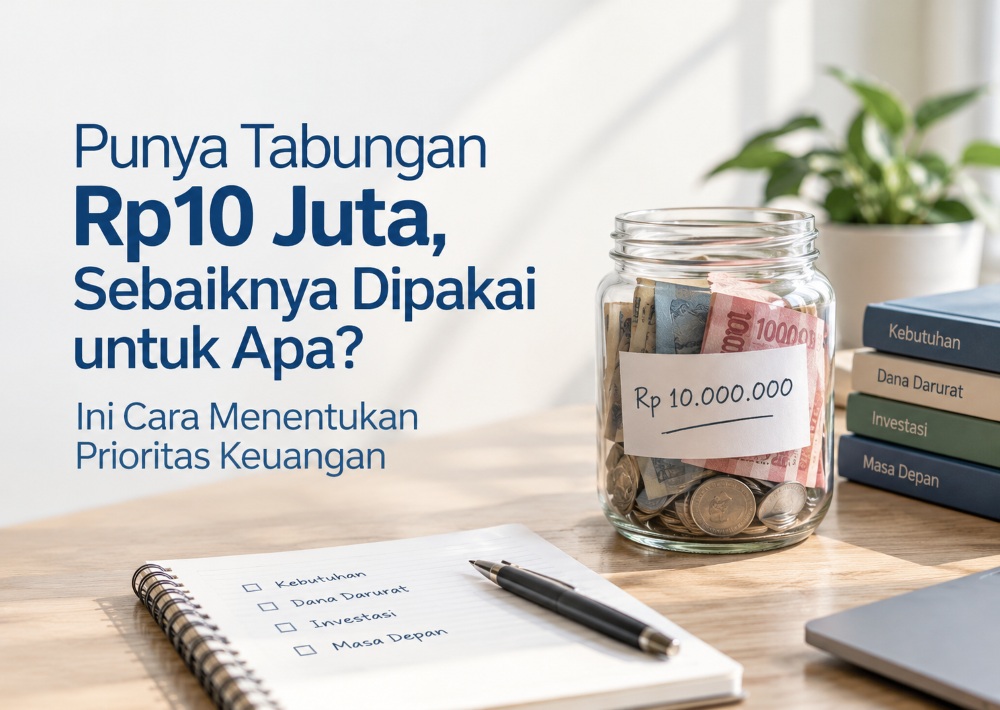
Punya tabungan Rp 10 juta mungkin terasa biasa bagi sebagian orang, tetapi bisa menjadi pencapaian ‘luar biasa’, bagi yang sedang membangun fondasi keuangan keluarga.
Pertanyaannya, setelah uang terkumpul, sebaiknya dipakai untuk apa? Disimpan saja, digunakan untuk memenuhi kebutuhan, atau mulai dikembangkan melalui investasi?
Berdasarkan data Lembaga Penjamin Simpanan (LPS) per Desember 2025 yang menjadi acuan dalam pembahasan ini, 98,89% rekening simpanan di Indonesia berada pada tier nominal hingga Rp100 juta. Artinya, rekening dengan saldo Rp10 juta termasuk dalam kelompok nominal tersebut.
Namun, angka ini perlu dipahami dengan tepat. Persentase itu menunjukkan proporsi jumlah rekening berdasarkan nominal simpanan, bukan persentase penduduk yang memiliki tabungan Rp10 juta.
Baca Juga:
- Apa perbedaan tabungan dan investasi? Cari tahu di sini
- Temukan peluang investasi syariah yang bisa kamu mulai hari ini
Jadi, Apakah Tabungan Rp10 juta Tergolong Aman?
Jawabannya tidak cukup ditentukan oleh besar nominalnya. Kondisi keuangan, kebutuhan keluarga, kewajiban, serta tujuan penggunaan uang juga perlu diperhitungkan.
Bagi SHAFIQers, memiliki tabungan bukan alasan untuk berkecil hati ketika membandingkan diri dengan orang lain. Setiap orang memiliki kondisi dan perjalanan finansial yang berbeda. Hal yang lebih penting adalah mensyukuri rezeki, menjaga agar diperoleh dengan cara yang halal, serta mengelolanya secara bertanggung jawab.
Salah satu bentuk ikhtiar tersebut adalah menentukan skala prioritas sebelum menggunakan atau mengembangkan uang yang telah dikumpulkan.
7 Tips Mengelola Tabungan Rp10 Juta agar Lebih Berkah
Lantas, jika saat ini kamu memiliki tabungan Rp10 juta, apa yang sebaiknya dilakukan? Berikut tujuh tips yang bisa menjadi panduan.
- Periksa Kondisi Keuangan Sebelum Menggunakan Uang
Langkah pertama adalah mengevaluasi kondisi keuangan secara menyeluruh. Periksa penghasilan bulanan, pengeluaran rutin, jumlah tanggungan, utang yang masih berjalan, serta kebutuhan besar yang mungkin muncul dalam waktu dekat.
Dari sini, kamu bisa mengetahui apakah Rp10 juta tersebut merupakan seluruh tabungan yang dimiliki? - Siapkan Dana Darurat
Dana darurat berfungsi sebagai penyangga ketika menghadapi kejadian tak terduga, seperti kehilangan pekerjaan, kebutuhan kesehatan, atau perbaikan rumah yang mendesak.
Sebagai gambaran, keluarga dapat menargetkan dana darurat sebesar tiga hingga enam kali pengeluaran bulanan, bahkan lebih jika memiliki banyak tanggungan atau penghasilan yang tidak tetap. - Melunasi Utang yang Membebani Keuangan
Jika masih memiliki utang, periksa apakah pembayarannya mengganggu arus kas bulanan. Utang yang memiliki biaya tinggi atau menimbulkan tekanan finansial perlu menjadi perhatian.
Buat perhitungan yang realistis agar upaya melunasi utang tidak berujung pada kebutuhan mengambil pinjaman baru ketika ada pengeluaran mendadak. - Pisahkan Tabungan Berdasarkan Tujuannya
Uang akan lebih mudah dikelola jika setiap bagian memiliki tujuan yang jelas. Jangan mencampurkan seluruh dana untuk kebutuhan sehari-hari, dana darurat, dan rencana jangka panjang dalam satu anggaran tanpa pembagian. - Simpan Dana pada Tempat yang Aman dan Mudah Diakses
Jika tabungan Rp10 juta masih diperlukan untuk kebutuhan rutin atau dana darurat, pilih tempat penyimpanan yang relatif aman dan mudah dicairkan.
Yang tak kalah penting, jangan memilih tempat penyimpanan hanya karena menjanjikan keuntungan tinggi. Pastikan legalitas, mekanisme, dan risiko produk dipahami sebelum menempatkan dana. - Mulai Investasi Sesuai Tujuan dan Profil Risiko
Setelah kebutuhan utama, kewajiban, dan dana darurat diperhitungkan, kamu dapat mempertimbangkan investasi untuk tujuan jangka menengah atau panjang.
Tidak ada keharusan menginvestasikan seluruh Rp10 juta. Nominal yang digunakan sebaiknya berasal dari dana yang tidak dibutuhkan dalam waktu - Tetapkan Target Keuangan Berikutnya
Setelah memiliki tabungan Rp10 juta, jangan berhenti pada pencapaian tersebut. Tetapkan target keuangan berikutnya berdasarkan kebutuhan dan kemampuan.
Agar target lebih mudah dicapai, tentukan nominal dan jangka waktu yang realistis. Evaluasi perkembangan setiap bulan, lalu sesuaikan jika penghasilan atau pengeluaran berubah.
Baca Juga:
- 10 Tips Keren untuk Nabung dan Bangun Dana Daruratmu!
- Temukan peluang investasi syariah yang bisa kamu mulai hari ini
Sekali lagi, Apakah Tabungan Rp10 Juta Sudah Aman?
Jawabannya bergantung pada kondisi keuangan masing-masing.
Bagi seseorang yang pengeluaran bulanannya Rp2 juta dan tidak memiliki tanggungan besar, Rp10 juta mungkin sudah memberikan cadangan yang cukup berarti. Namun, bagi keluarga dengan pengeluaran Rp7 juta per bulan, nominal yang sama hanya setara dengan sekitar satu setengah bulan pengeluaran.
Karena itu, jangan menilai kesehatan keuangan hanya dari nominal tabungan atau membandingkannya dengan saldo orang lain. Pertimbangkan kebutuhan rutin, kestabilan penghasilan, jumlah tanggungan, utang, dan kesiapan menghadapi keadaan darurat.
Syukuri Rezeki, Kelola dengan Bijak, dan Jaga Keberkahannya
Memiliki tabungan Rp10 juta merupakan kesempatan untuk membangun fondasi finansial yang lebih terarah. Tidak perlu merasa kecil hati karena nominalnya berbeda dari orang lain. Setiap keluarga memiliki perjalanan, kebutuhan, dan kemampuan finansial yang tidak sama.
Dalam Islam, salah satu bentuk syukur atas rezeki adalah menggunakannya secara bertanggung jawab. Dahulukan kebutuhan yang penting, penuhi kewajiban, siapkan dana untuk keadaan darurat, dan kembangkan harta melalui cara yang halal serta sesuai kemampuan.
Bagi SHAFIQers yang ingin mengenal alternatif pendanaan usaha dan investasi berbasis syariah, kunjungi SHAFIQ untuk mempelajari layanan yang tersedia.
Tabungan yang baik bukan soal uang yang berhasil dikumpulkan, melainkan uang yang dikelola dengan tujuan, kehati-hatian, dan tanggung jawab. Semoga rezeki yang kita miliki membawa manfaat dan keberkahan bagi diri sendiri maupun keluarga.
Baca Juga:
_______________
SHAFIQ adalah Sharia Securities Crowdfunding (SCF) pertama di Indonesia yang berizin dan diawasi OJK serta DSN-MUI. Melalui platform SHAFIQ, kamu bisa:
- Berinvestasi pada bisnis sektor riil
- Mendapatkan pendanaan untuk scale-up usaha
- Belajar investasi syariah secara lebih terarah dan transparan
- Mulai langkah finansialmu dengan cara yang logis dan legal.
⚠️ Disclaimer | Semua bentuk investasi punya risiko. Pastikan kamu baca prospektus dan pahami model bisnisnya sebelum berinvestasi, ya!
⚠️ Artikel ini untuk bertujuan edukasi dan literasi. Bukan ajakan beli/ jual instrumen tertentu.
Sumber:
- CNBC Indonesia, Saldo Rp100 Juta Masih Mewah, Cuma 1% Rekening RI yang Punya